Die EU führt ab dem 1. Juli 2026 eine neue Zollabgabe für Warensendungen mit einem Wert bis EUR 150 ein. Auf dieser Seite erfahren Sie, ob und wie Ihre Sendungen betroffen sind, wer die Abgabe trägt und welche Schritte jetzt sinnvoll sind. Wir aktualisieren die Informationen laufend, sobald weitere Details der EU feststehen.
Im Februar 2026 hat die Europäische Union eine umfassende Reform ihres Zollrechts beschlossen und nun finalisiert. Sie verändert den grenzüberschreitenden Handel grundlegend und betrifft Warensendungen aus der Schweiz in die EU mit einem Warenwert bis EUR 150. Die Änderungen treten in drei Stufen in Kraft:
Neue Zollabgabe
EUR 3 pro Artikelzeile (je Zolltarifnummer / HS-Code)
Angebote
Wissen und Inspiration
Flottenmanagement
Bus und Personenverkehr
On-Demand Mobilität
Neue Bearbeitungsgebühr
Zusätzlich EUR 2 pro Sendung
Warensendungen werden unabhängig vom Warenwert nach den regulären EU-Zolltarifen (TARIC) behandelt.
Wichtig: Die neue Zollabgabe gilt unabhängig vom Freihandelsabkommen zwischen der Schweiz und der EU. Sie ist als Lenkungsabgabe konzipiert und greift auch dann, wenn für Ihre Ware ein Präferenznachweis vorliegt. Unter «Versandalternativen» werden Wege aufgeführt, bei welchen der Präferenznachweis dennoch Anwendung findet.
Die wichtigste Frage zuerst: Betrifft die Abgabe Ihre Sendung – und falls ja, wer trägt sie? Der folgende Abschnitt zeigt, welche Kategorie für Sie gilt und was zu beachten ist.
Die neuen Regelungen gelten für Warensendungen bis zu einem deklarierten Warenwert von EUR 150, die aus Drittstaaten wie der Schweiz in einen der 27 EU-Staaten eingeführt werden. Es ist nach den Sendungsarten Business-to-Business (B2B) / Business-to-Consumer (B2C) / Consumer-to-Consumer (C2C) zu unterscheiden:
Alle Warensendungen mit einem Warenwert über EUR 150 sind ebenfalls nicht betroffen.
Ist Ihre Sendung betroffen, erfahren Sie nachfolgend, wer die anfallenden Abgaben im postalischen Kanal bezahlt. Nicht betroffene Sendungen erfahren keine Änderung. Bei Swiss Post GLS oder URGENT-Sendungen können die Kostenübernahmen mittels Incoterms gesteuert werden.
Die folgende Grafik hilft dir zu bestimmen, welcher Fall zutrifft:
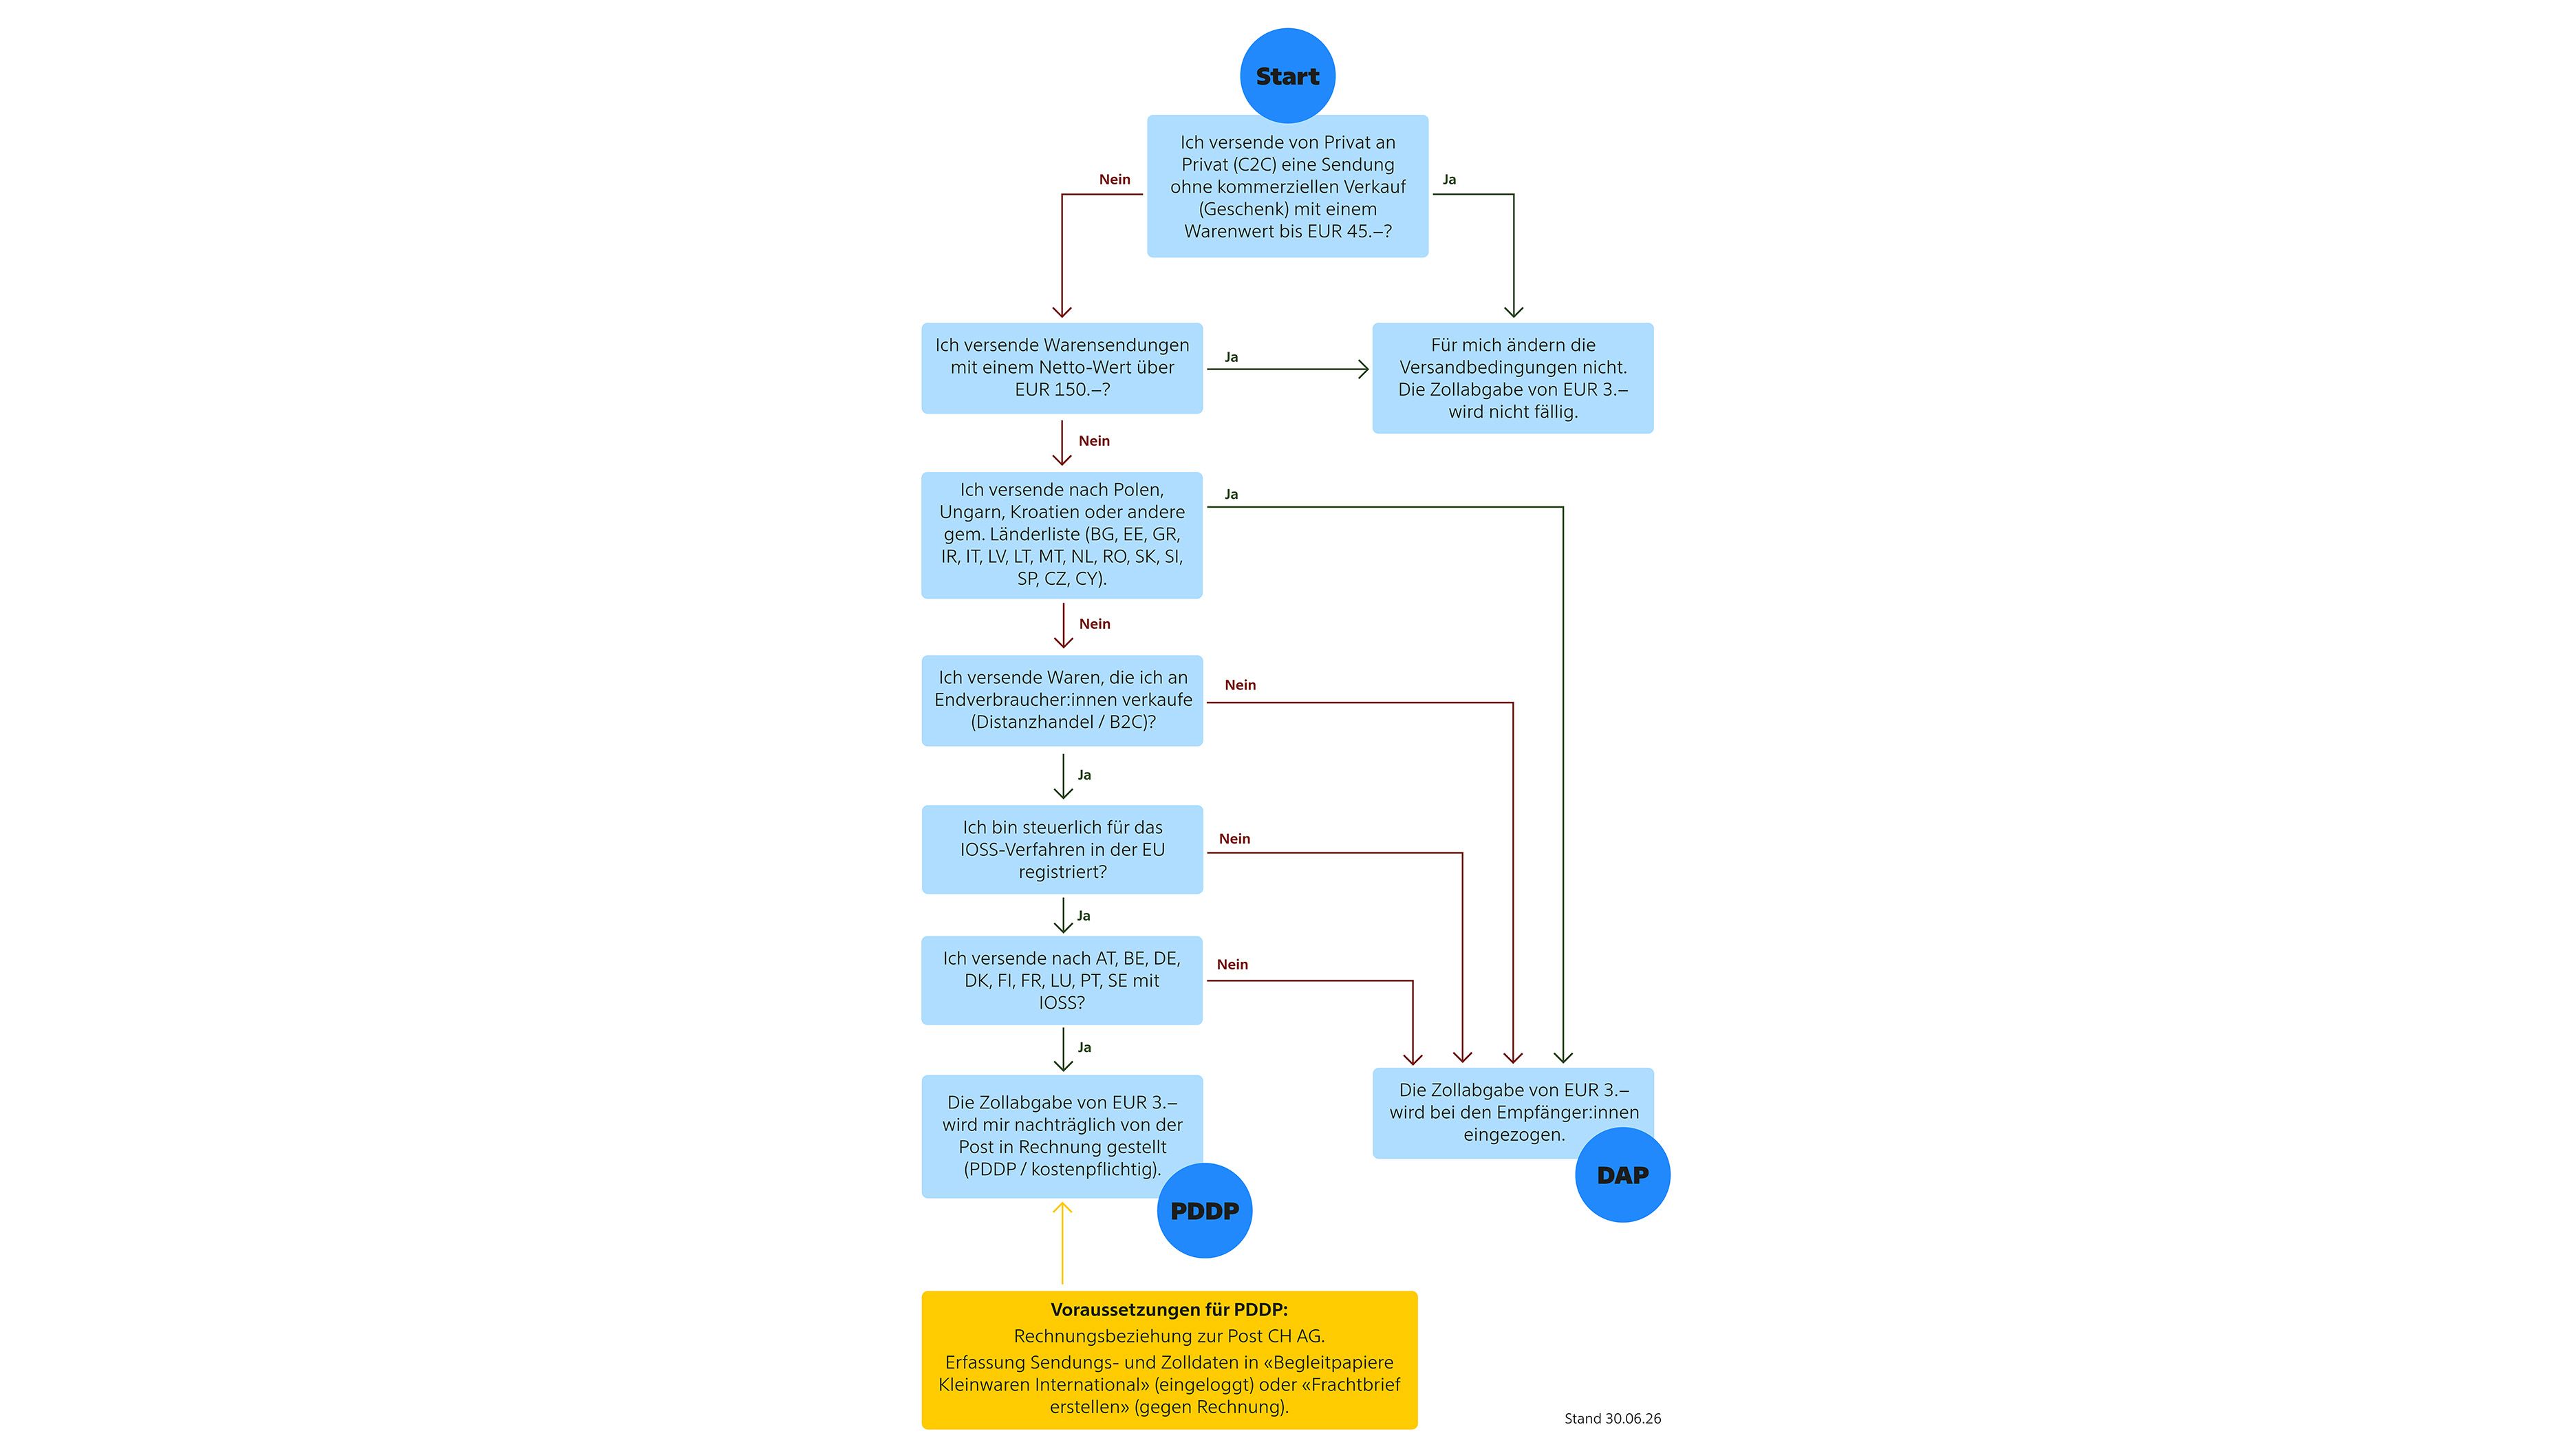
In dieser Übersicht finden Sie die länderspezifischen Regelungen auf einen Blick. Pro Land sehen Sie die geltende Abgabe, ob eine PDDP-Pflicht besteht, allfällige Besonderheiten und das Datum der letzten Aktualisierung.
Hinweis: Diese Liste wird laufend aktualisiert. Das Datum der letzten Aktualisierung ist gut sichtbar platziert.
Für Schweizer Online-Händler mit EU-Kundschaft hat die Reform besondere Auswirkungen – auf Ihre Checkout-Kalkulation, Ihre Marge und die Kommunikation mit Ihren Kundinnen und Kunden. Auf unserer Seite für Online-Händler finden Sie Shop-spezifische Informationen, konkrete Rechenbeispiele sowie fertige Textvorlagen für Checkout und Versandbestätigung.
Sie wissen nun, welche Ihrer Sendungen betroffen sind. Je nach Destination ist die Zusatzleistung PDDP Pflicht, damit die neue Zollabgabe gesetzeskonform bezahlt werden kann. Hierzu sind die Sendungserfassungen nur noch in diesen beiden Onlinediensten möglich:
Voraussetzung für die Nutzung der beiden Onlinedienste «Begleitpapiere Kleinwaren International» oder «» ist eine Rechnungsbeziehung zur Post CH AG. Wenn Sie bereits ein Kundenlogin mit einer aktiven Rechnungsbeziehung besitzen, können Sie direkt im Onlinedienst starten. Alternativ eröffnen Sie eine Rechnungsbeziehung unter «».
CHF 0.08/Min. vom Schweizer Festnetz
Montag bis Freitag, 8.00–17.30 Uhr
Mehr zu PDDP finden sie hier: www.post.ch/pddp
Sind Sie im IOSS-Verfahren registriert, werden die Zollabgaben getrennt von der Einfuhrsteuer erhoben und Ihnen nachträglich in Rechnung gestellt (PDDP). Ohne IOSS-Registrierung wird die Abgabe in der Regel beim Empfänger eingezogen (DAP). Mit PDDP werden sämtliche Einfuhrabgaben (MWST, Zölle/Zollabgaben, Gebühren) über die Monatsrechnung der Schweizerischen Post an Sie als Absender abgerechnet.
Die neue Zollabgabe gilt nicht für alle Versandwege. Je nach Volumen, Warenwert und Zielland kann sich eine Alternative lohnen.
Prüfen Sie Ihr Exportsortiment auf Sendungen bis EUR 150 und verifizieren Sie Ihren IOSS-Status. Stellen Sie sicher, dass eine Rechnungsbeziehung zur Post CH AG besteht. Eine präzise und vollständige Warendeklaration (HS-Code, Ursprungsland, Warenwert) ist entscheidend für eine reibungslose Abwicklung.
Was ist die EU-Zollreform 2026?
Die EU hat im Februar 2026 eine Reform ihres Zollrechts beschlossen. Sie führt ab dem 1. Juli 2026 eine Zollabgabe von EUR 3 pro Artikel auf Warensendungen unter EUR 150 ein, ab November 2026 zusätzlich EUR 2 pro Sendung. Ab 2028 werden Warensendungen unabhängig vom Warenwert nach den regulären EU-Zolltarifen (TARIC) behandelt.
Wer ist betroffen?
Alle, die Warensendungen unter EUR 150 in die EU versenden – im IOSS-Verfahren oder über postalische Kanäle (B2B, B2C, C2C). Ausgenommen sind Geschenksendungen von Privat an Privat bis EUR 45.
Ab wann gilt was?
Ab 1. Juli 2026 gilt die Abgabe von EUR 3 pro Artikel, ab 1. November 2026 zusätzlich EUR 2 pro Sendung. Ab 2028 werden Warensendungen unabhängig vom Warenwert nach den regulären EU-Zolltarifen (TARIC) behandelt.
Gilt die Abgabe pro Sendung oder pro Artikel?
Die EUR 3 fallen pro deklarierter Artikelzeile (je unterschiedlicher HS-Code) an, nicht pro Stück. Mehrere Stück desselben Artikels zählen als eine Artikelzeile. Ab November 2026 kommt zusätzlich eine Gebühr von EUR 2 pro Sendung hinzu.
Warum hilft das Freihandelsabkommen Schweiz–EU nicht?
Die Abgabe ist als Lenkungsabgabe konzipiert und unabhängig von bestehenden Präferenzregelungen. Auch ein Präferenzursprung Ihrer Ware schützt nicht vor der Abgabe.
Verdient die Post an diesen Abgaben?
Nein. Es handelt sich um eine EU-Abgabe, die nicht an die Post fliesst. Wir sorgen lediglich für das korrekte Inkasso und die Weiterleitung.
Wie erfolgt das Inkasso – DAP oder PDDP?
Bei DAP (Delivered at Place) wird die Abgabe beim Empfänger eingezogen. Bei PDDP (Postal Delivery Duty Paid) zahlen Sie als Absender; wir stellen Ihnen die Abgabe nachträglich in Rechnung. Welcher Fall gilt, hängt von Ihrer IOSS-Registrierung und vom Zielland ab.
Was ändert sich bei der Deklaration?
Eine präzise und vollständige Warendeklaration mit HS-Code, Ursprungsland und Warenwert ist zwingend und entscheidend für eine reibungslose Abwicklung.
Gibt es Versandwege ohne Zollabgabe?
Ja. Swiss Post GLS und URGENT: Unser Portfolio bietet mit Swiss Post GLS und URGENT alternative Versandangebote mit Partnern, die ausserhalb des postalischen Kanals auch die neue Zollabgabe mittels Incoterms (DAP, DDP) steuern lassen. Gleichzeitig sind hier bei non-IOSS-Sendungen Präferenzbegünstigte Schweizer Waren von der pauschalen Zollabgabe befreit.
Crossborder DDP: Unser Pilot-Angebot für die direkte Zollabwicklung in Deutschland ohne Zollabgabe; Präferenzabkommen nutzbar.
Was ist Swiss Post GLS?
Swiss Post GLS ist der Paketversand von der Schweiz in den EU-Raum bis 40 kg.
Was ist PDDP?
PDDP (Postal Delivery Duty Paid) bedeutet, dass die Abgaben vom Absender getragen werden. Wir stellen sie Ihnen nachträglich in Rechnung, statt sie beim Empfänger einzuziehen.
Ich betreibe einen Online-Shop – wo finde ich Informationen für mich?
Für Online-Händler haben wir eine eigene Seite mit Shop-spezifischen Informationen, Rechenbeispielen und Textvorlagen erstellt. Sie finden sie unter international.post.ch/blog/eu-zollreform-ecommerce .
Post CH AG
Customer Service International
Wankdorfallee 4
3030 Bern